十月收官,车企年终冲刺的首场大考落下帷幕。当我看到10月新势力发布的销量榜单时,我前后细读了三遍,每一遍的感受都截然不同。
首先,看完第一遍之后,我的感觉是普涨。毕竟零跑破10万,小米、小鹏双双突破5万,热闹得很。但当第二遍我将同比和环比排摆看,味道就变了,毕竟在9家车企里同环比增长的只有4家。另外5家有的同比腰斩,有的环比掉头,有的两头都在跌。
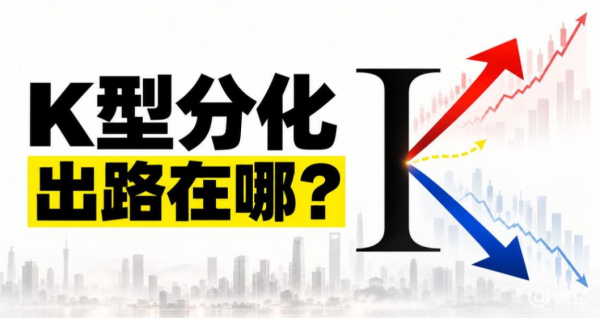
至于最后一遍,我也得出了我的观点,这不是久违的旺季,而是典型的K型分化现场直播:往上走的,靠体系力吃肉;往下掉的,各有各的病根,但共性是在为过去的战略选择交学费。
第一梯队真增长,靠体系力吃肉不是碰运气
先说真涨的,那便是零跑、小鹏、昊铂埃安。我把这三家放在一起,不是因为它们体量接近,而是因为它们的"涨"是真的有质量。
从零跑开始说起,这个十月零跑又破十万,市场已经从最初的惊喜变成了习以为常,这份“日常”恰恰是最可怕的地方。
在我看来,零跑的核心优势从来不是某一款车爆火,而是A/B/C/D四条产品线的均衡输出,从入门代步到中高端家用,每个价位段都有能打的产品,没有出现“一款车扛住整个品牌”的畸形结构。
在我看来,零跑现在最需要的不是再证明“能卖”,而是证明“能持续卖、能赚钱卖”。接下来要看的是产能利用率、渠道效率和单车毛利,而不是单纯看订单海报。
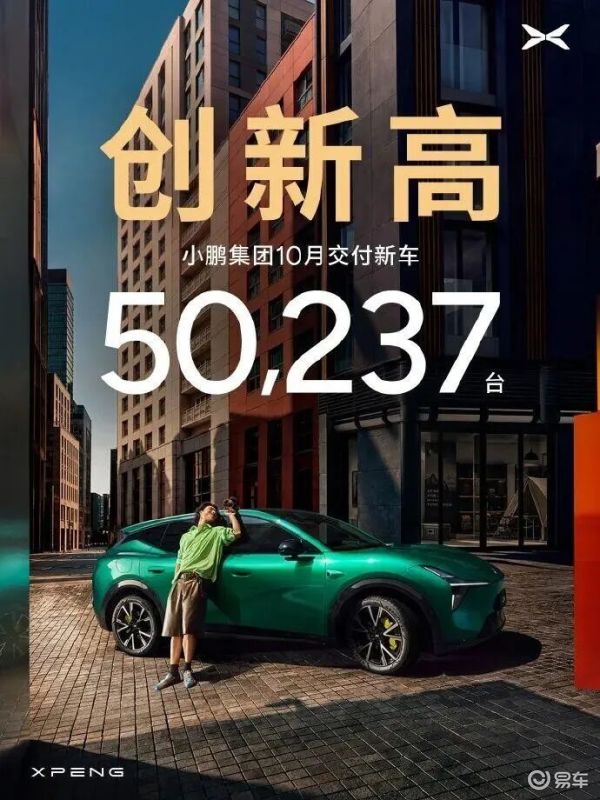
再说小鹏,其10月交付5.02万台,同比+19.6%环比+21.8%,刷了单月纪录。我为什么说意外?因为小鹏过去两年的老毛病从来不是"没人买"而是"造不出来"。订单堆在那儿,产能跟不上,交付节奏一拉长,热度就散了。
何小鹏之前说过一句话:未来四个月GX和L03产能快速爬坡。现在看,这话并非画饼。当然,销量大涨虽然值得点赞,但我也要泼一盆冷水,MONA系列本质是用品牌溢价换量。
走量是上去了,但这个价格段的用户对品牌忠诚度几乎为零,谁便宜买谁。小鹏能不能靠这个系列把基盘稳住,同时不伤害主品牌的高端形象,这个平衡术才是真正的考验。

最后则是昊铂埃安,我原意称之为最被严重低估的真黑马,10月交付4.24万台,同比+56.79%环比+19%,连续8个月同比增长,在整个新势力阵营里没有几家做得到。
埃安i60、N60、昊铂A800、S600多点开花,不是靠一款爆款硬撑,这种结构的抗风险能力,比"一款车定生死"的玩法强一个量级。
第二梯队夹心层,看似热闹实则卡在半山腰
小米、深蓝、极氪三家,月销处在3-5万的中间地带,处境最是微妙,看似都有增长亮点,但细究下来,要么目标遥不可及,要么增长质量存疑,都卡在了“上不去、下不稳”的尴尬位置。
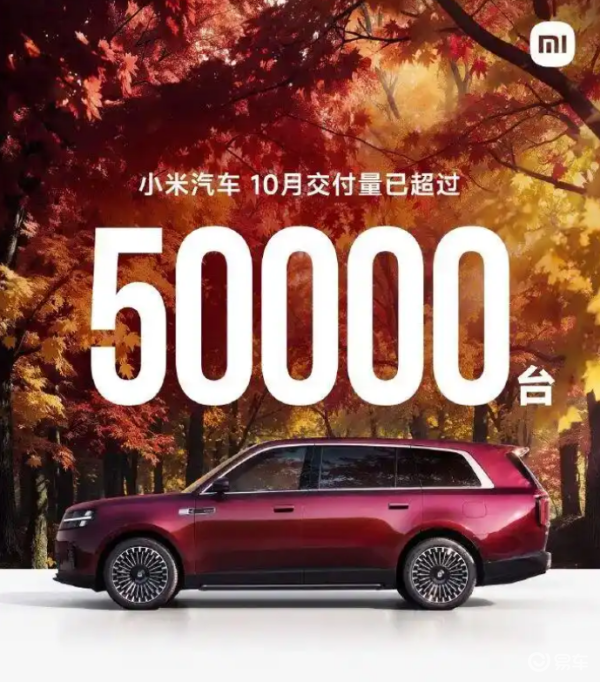
先从最热的小米汽车说起,从8月的3万、9月的4万到如今10月的5万辆,小米汽车迎来了三级跳。虽然销量得到了大幅提升,但想要完成年度55万辆的目标,现在来看几乎已经是不可能完成的任务了。
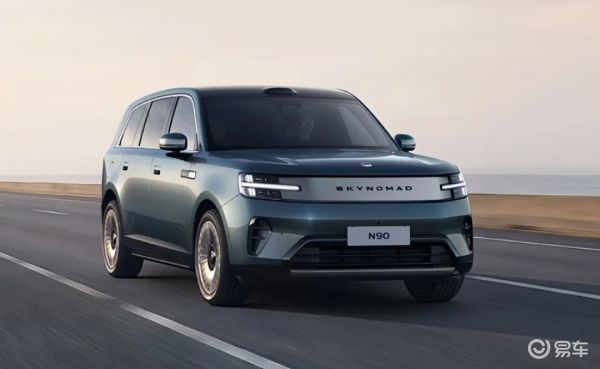
我从不怀疑小米的产品力和流量能力,但55万这个目标从一开始就定得过于激进。澎程版的真正意义,是小米从单产品线走向多场景覆盖的分水岭,而不是冲量的 “速效药”。多线作战需要时间沉淀,不是靠热度就能两个月兑现的。
说完小米之后我们来聊聊深蓝,10月全球销量达到3.26万辆,同比下滑11%、环比增长8%。“环比涨、同比跌”的剪刀差,是最典型的存量竞争信号,市场盘子没变大,只是分蛋糕的人越来越多了。
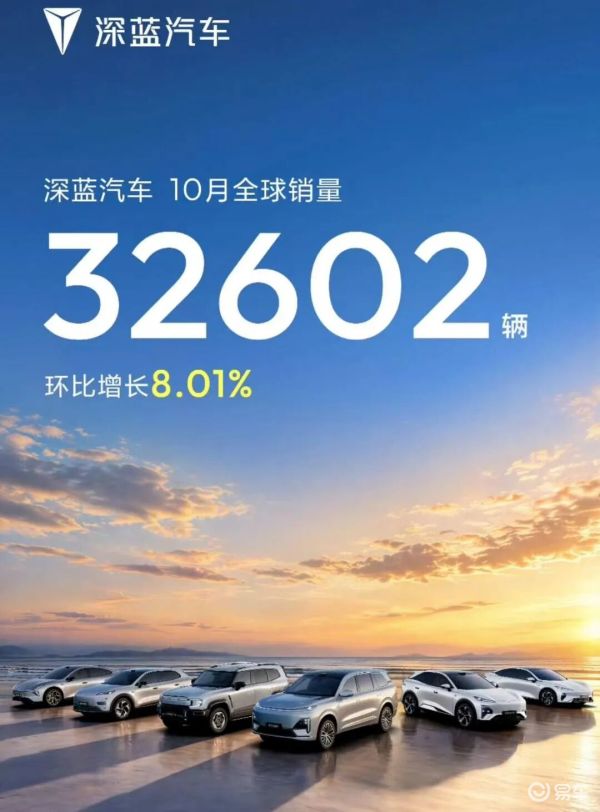
我不认为深蓝10月表现差,在头部5万俱乐部向下挤压、主流自主与合资混动向上围剿的夹缝里,能守住环比正增长,已经算是防守稳健。
更值得点赞的是海外,其已进入全球超过100个国家和地区,建成4个全球制造基地。深蓝的看点不在国内一时高低,而在海外能不能把“规模”变成“利润”。
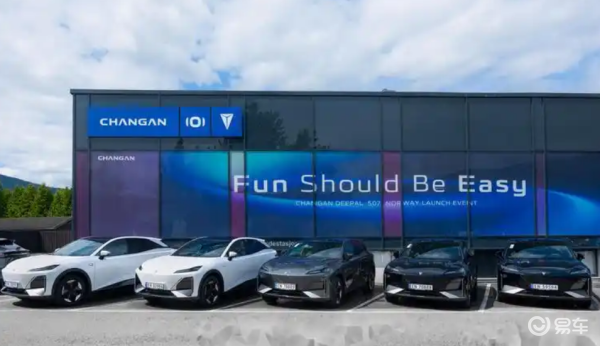
接下来我们聊聊极氪,其10月交付3.25万辆,同比大涨51.6%,环比却下降12.7%,其连续8个月同环比双增之后,第一次环比掉头。
为何会出现这样情况呢?其实很好理解,首先能够同比大涨主要原因是9X、7X等高端车型放量,加上海外出口。
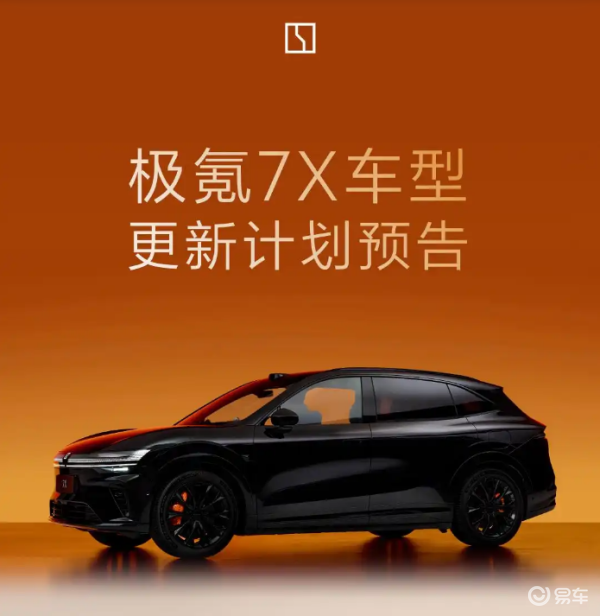
环比下滑的原因也不复杂,极氪10月没有全新车型上市,官方又预告7X 即将改款,消费者自然持币观望。
但真正需要警惕的是7X改款后的市场表现,如果新款上市后,订单和交付能快速回升,那这次回调就只是“改款阵痛”;如果改款只是小修小补,环比依旧起不来,那问题就远不止“观望”这么简单。
第三梯队掉队者,各有各的坑病根都在战略里
最后我们来聊聊最后的三家,那便是蔚来、鸿蒙智行、理想,10月下滑幅度都不小,但背后的原因天差地别。
我的判断是:蔚来风险最高,鸿蒙智行处境最尴尬,理想的问题相对可控。
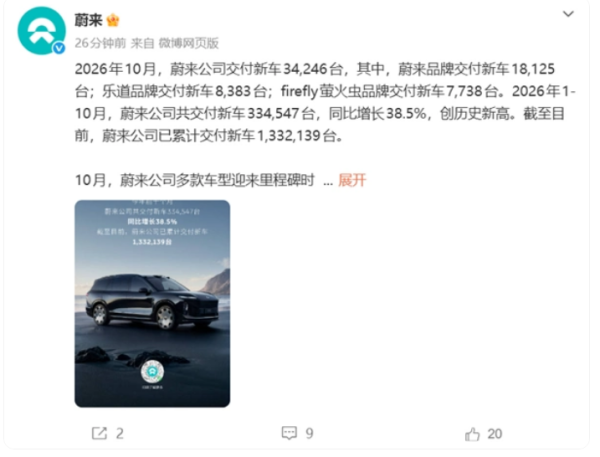
先从蔚来说,其10月3.42万台,同比-15.2%环比-8.5%。相比于萤火虫和乐道来说,蔚来品牌本身最要命,其10月交出1.81万台,环比掉了15%。
ES9 发布之后,蔚来品牌进入新车空窗期,10 月主要靠ES8、ES9等存量车型撑着。老车型能守,但攻不了,这个道理谁都懂。但蔚来品牌是整个集团的品牌溢价根基,它一旦松动,下面的乐道、萤火虫往上借势就没了支点。
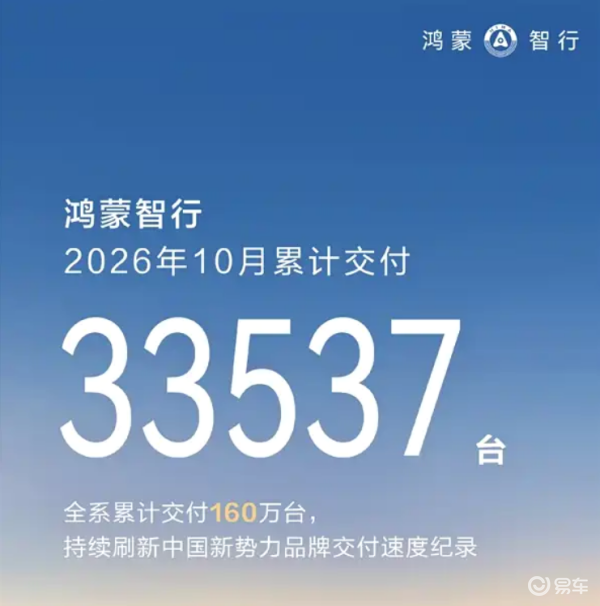
鸿蒙智行10月交付3.35万台,环比-10.5%,同比去年10月更是直接腰斩,一年时间少了将近一半。这个数字放在任何一家车企身上都是大事,放在鸿蒙智行身上更尴尬,因为它刚经历了渠道模式调整。
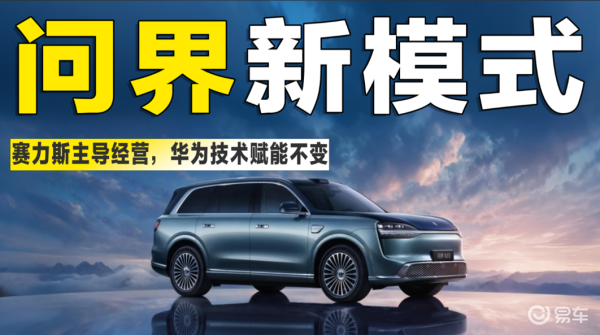
9月15日,问界品牌由赛力斯主导、华为终端参与赋能;10月1日,双方又宣布新五年合作。模式调整是长期利好,但短期必然要交学费:渠道归属、销售话术、交付流程重新磨合,用户观望不可避免。但我想说句直白的是渠道调整是借口,不是病根。
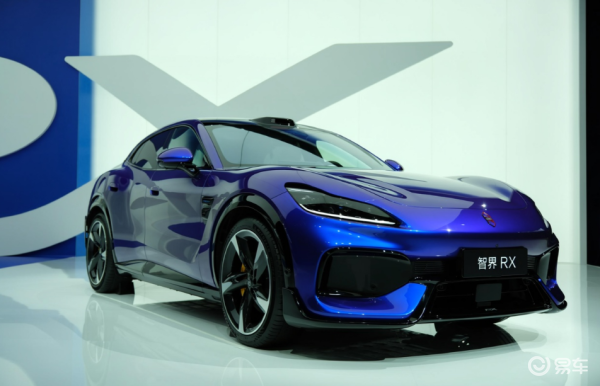
真正的问题是:问界之后,鸿蒙智行没有第二个爆款。智界RX、R7焕新版10 底才交付,享界、尊界、尚界体量都太小。多品牌矩阵铺了一堆,但能打的还是问界M9那一款。老车在换挡,新车没顶上来,中间的空档期只能靠观望填。
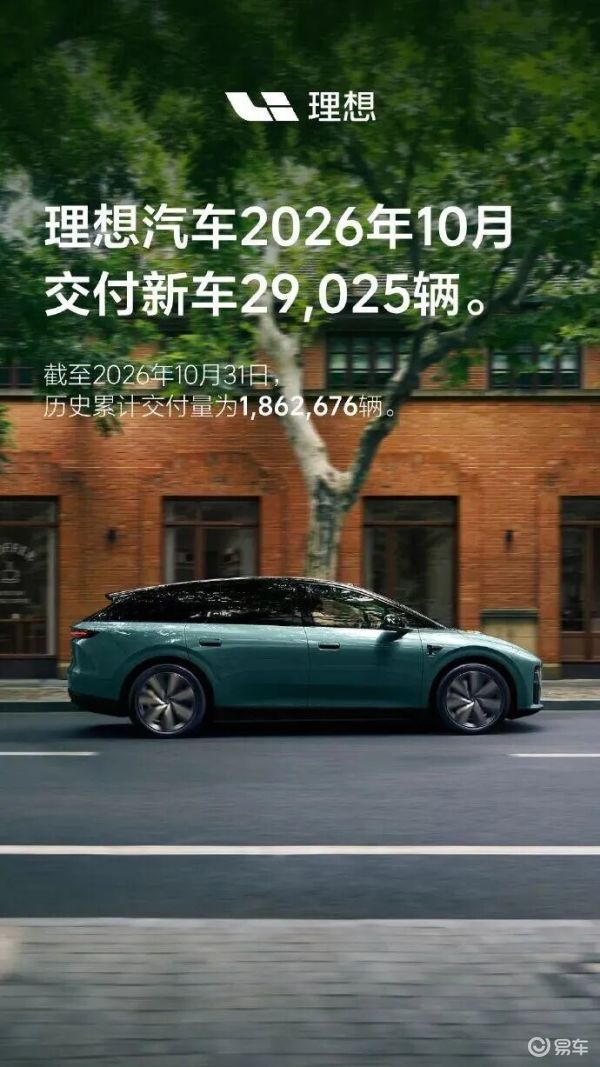
最后是理想,10月交付2.9万台,环比-8.8%同比-8.6%。其实原因也很简单,主要是因为i6的新老换代空窗期,理想方面已经表示,2026款i6的72小时订单大幅超越去年同期,订单还在手里,只是交付延后了。11 月新款进入正常交付,这个缺口大概率补回来。
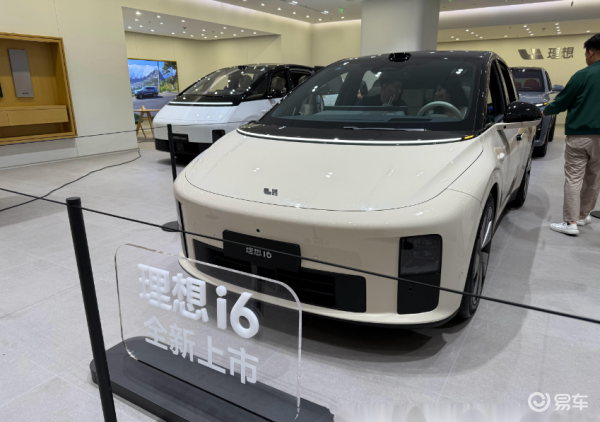
但10月销量也暴露了一个问题,理想的基本盘,比我想象的薄。i6停一个月,整个月销量直接掉到2.9万。这说明理想目前能打的牌,高度依赖单一走量车型。
L 系列、MEGA 这些,要么体量小,要么价格段太窄。一旦主力车型进入空窗期,整个盘子就撑不住。
总的来说,回望过去的银十,市场并没有展现出久违的旺季。如今,随着“金九银十”均以跌幅结束,留给所有车企的时间已经不多了。
所以,我的判断是11月才是真正的考场。现在涨的那几家,要面对年底价格战的挤压;现在跌的那几家,新款能不能救回来,11月见分晓。
零跑能不能摸到100万,小米55万目标留到明年还是咬咬牙冲,蔚来品牌环比能不能止跌,鸿蒙智行智界能不能接住问界的班,这些问题,11月的战报会给答案。